Bugetul familiei nu eșuează de obicei din cauza calculelor, ci pentru că cere prea multă disciplină zilnică: fiecare bon trecut într-un tabel, fiecare cheltuială pusă la categoria potrivită. Metoda celor trei conturi face invers: împarte banii o singură dată, în ziua salariului, și lasă conturile să țină evidența în locul tău. Mai jos găsești cum funcționează, cum stabilești sumele și cum o adaptezi pentru o familie cu copii.
De ce bugetul familiei funcționează pe trei conturi
Ideea e simplă: banii cu destinații diferite nu stau în același loc. Când tot venitul e într-un singur cont, e greu să știi cât poți cheltui fără să atingi banii pentru chirie sau pentru economii. Cu trei conturi, soldul fiecăruia îți spune direct ce ai la dispoziție, fără aplicații de buget și fără tabele.
| Contul | Pentru ce e | Cum se folosește |
|---|---|---|
| 1. Cheltuieli fixe | chirie sau rată, utilități, abonamente, grădiniță | doar plăți programate |
| 2. Cheltuieli zilnice | cumpărături, combustibil, ieșiri | cardul de zi cu zi |
| 3. Economii | fond de urgență, obiective, cheltuieli anuale | nu are card |
Contul 1: cheltuieli fixe
Aici intră tot ce se plătește lunar, în sume previzibile: chiria sau rata, utilitățile, internetul și telefoanele, abonamentele, asigurările, grădinița sau after-school-ul. Din acest cont nu se fac cumpărături, doar plăți programate sau debitări directe. Când toate facturile pleacă din același cont, vezi ușor dacă un abonament s-a scumpit sau dacă plătești ceva ce nu mai folosești.
Contul 2: cheltuieli de zi cu zi
De aici plătești cumpărăturile, combustibilul, ieșirile și micile cheltuieli neprevăzute. E contul legat de cardul pe care îl folosești zilnic. Un truc util: transferă suma pentru acest cont săptămânal, nu lunar. Dacă banii săptămânii s-au terminat joi, vezi imediat, nu la sfârșitul lunii, și poți ajusta din timp.
Contul 3: economii
Primul obiectiv al acestui cont este un fond de urgență, adică o rezervă pentru situații ca o reparație neprevăzută, o problemă de sănătate sau o perioadă fără venit. Cât de mare? Un reper practic este suma cheltuielilor esențiale pe câteva luni; stabiliți voi câte, în funcție de cât de stabile sunt veniturile familiei.
După ce fondul de urgență e făcut, poți pune deoparte pentru obiective planificate: vacanța, revizia mașinii, cadourile de sărbători, rechizitele. Multe bănci permit deschiderea unui cont secundar sau a unui cont de economii direct din aplicație; verifică în prealabil costurile de administrare la banca ta.
Cum stabilești sumele
Ca să construiești bugetul familiei pe trei conturi, pornește de la cifrele reale, nu de la estimări:
- Adună cheltuielile fixe din ultimele trei luni și calculează media. Aceasta e suma pentru contul 1.
- Uită-te la extrasele din aceleași trei luni și estimează cât ați cheltuit în medie pe lucrurile de zi cu zi. Aceasta e suma pentru contul 2.
- Ce rămâne merge în contul 3. Dacă nu rămâne nimic, ai aflat ceva important: cheltuielile trebuie reduse înainte să poți economisi.
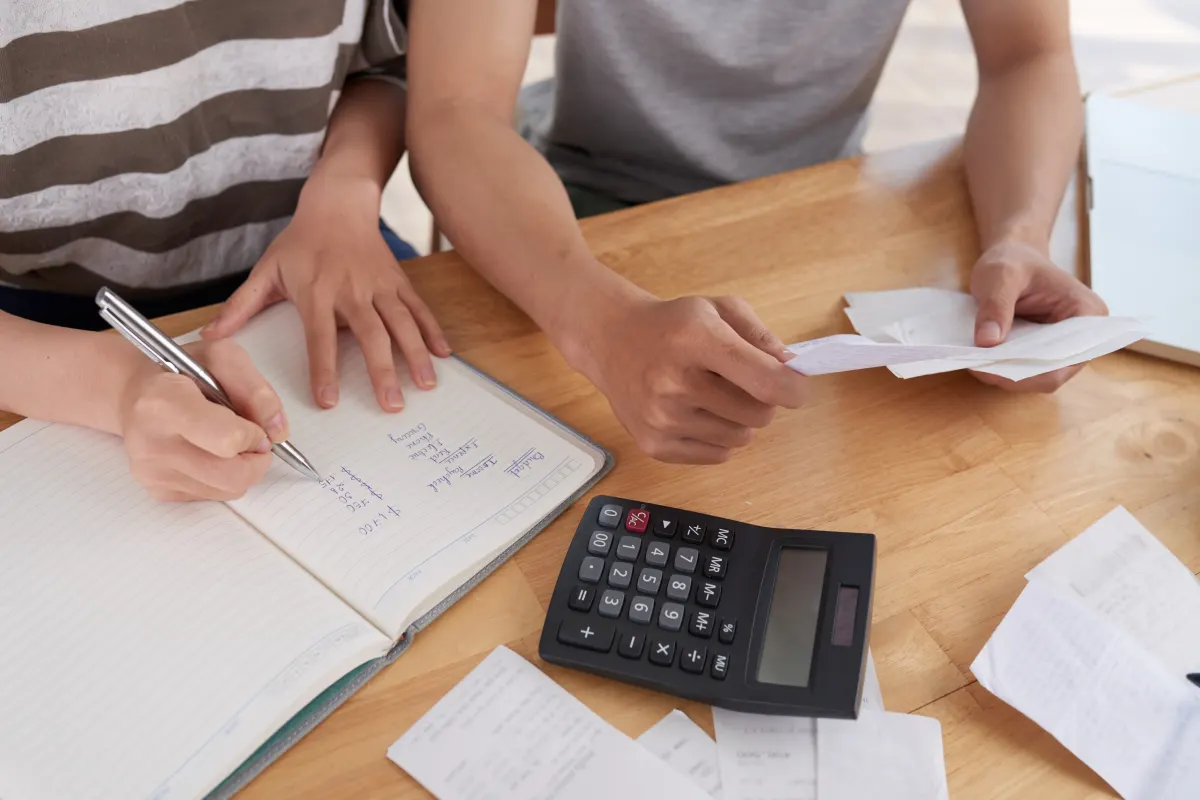
Un exemplu ilustrativ, cu cifre rotunde: la un venit net lunar de 8.000 de lei, o familie ar putea pune 3.800 de lei pentru cheltuieli fixe, 3.200 de lei pentru cheltuieli zilnice (800 de lei pe săptămână) și 1.000 de lei pentru economii. Proporțiile potrivite diferă de la o familie la alta.
Nu uita cheltuielile anuale
Multe bugete se strică din cauza cheltuielilor care apar o dată pe an și „surprind” de fiecare dată. Fă o listă cu ele, adună-le, împarte la 12 și transferă lunar suma în contul de economii. Exemple frecvente:
- impozitele pe casă și pe mașină;
- asigurarea RCA și, eventual, CASCO;
- revizia mașinii și schimbul de anvelope (vezi și verificările auto înainte de iarnă);
- rechizitele și hainele de început de an școlar;
- cadourile de sărbători și zilele de naștere;
- vacanța de vară.
Automatizează transferurile
Partea care face metoda să funcționeze este automatizarea. Programează în aplicația băncii transferuri în ziua în care intră salariul: suma pentru cheltuieli fixe, suma pentru economii și transferurile săptămânale pentru cheltuieli zilnice. Așa, economisirea se întâmplă înainte să apuci să cheltui banii, iar decizia o iei o singură dată, nu în fiecare lună.
Pentru familiile cu doi parteneri
Metoda funcționează la fel când în familie sunt două venituri. Varianta simplă: fiecare partener transferă în conturile comune o parte stabilită împreună, iar restul rămâne în contul personal. Contează mai puțin cum împărțiți și mai mult să fie o înțelegere clară, discutată, nu una presupusă.
Unde ții economiile
Fondul de urgență trebuie să fie ușor de folosit, dar nu chiar la vedere. Un cont de economii la aceeași bancă sau la alta funcționează bine. Banii nu se amestecă cu cei de zi cu zi, dar îi poți muta în câteva minute când chiar ai nevoie.
Depozitele bancare din România sunt garantate de Fondul de Garantare a Depozitelor Bancare (FGDB), în limita a 100.000 de euro pentru fiecare deponent, la fiecare bancă. Verifică pe site-ul FGDB dacă banca ta e participantă.
Înainte să alegi un depozit la termen pentru fondul de urgență, uită-te ce se întâmplă dacă retragi banii mai devreme. La unele depozite pierzi dobânda, iar fondul de urgență trebuie să fie disponibil exact când apare urgența.
Greșeli frecvente
- Folosești fondul de urgență pentru dorințe. Pentru vacanțe și cumpărături mari, păstrează o sumă separată, chiar dacă stă în același cont.
- Pui totul pe un singur card. Dacă plătești cumpărăturile din contul de cheltuieli fixe, metoda își pierde sensul.
- Nu revizuiești bugetul. O dată la trei luni, compară sumele planificate cu cele reale și ajustează-le.
- Pornești prea ambițios. O sumă mică de economii, transferată automat în fiecare lună, valorează mai mult decât un plan mare abandonat după două luni.
Întrebări frecvente
Am nevoie de trei bănci diferite?
Nu. Ajung trei conturi la aceeași bancă, de exemplu contul curent principal, un cont secundar și un cont de economii.
Ce fac cu bonusurile sau banii neprevăzuți?
O variantă simplă e să-i împarți: o parte în economii, o parte pentru ceva ce vă bucură pe toți. Așa, bonusul nu dispare în cheltuielile curente.
Cum implic și copiii?
Copiii mai mari pot primi o sumă săptămânală mică și propriul „cont” într-un borcan sau o pușculiță. Văd concret cum se termină banii și cum cresc economiile.
Articolul are caracter informativ și nu reprezintă consultanță financiară personalizată.
Mai multe idei despre banii familiei găsești în categoria Bani & Familie.
Ți-a fost util articolul? Apasă „Îmi place” sau trimite-l cuiva căruia i-ar folosi.
Surse
- FGDB – Garantarea depozitelor bancare în România (accesat 2026-11-01)
Imagini: Foto: Magnific; Foto: Magnific; Foto: Magnific; Video: Magnific